Domain german-engineering24.de kaufen?
Wir ziehen mit dem Projekt
german-engineering24.de um.
Sind Sie am Kauf der Domain
german-engineering24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain german-engineering24.de kaufen?
Was ist der Anfangsbestand?
Was ist der Anfangsbestand? Der Anfangsbestand bezieht sich auf die Menge an Produkten oder Waren, die zu Beginn eines bestimmten Zeitraums oder Geschäftsvorgangs vorhanden sind. Er dient als Ausgangspunkt für die Bestandsverwaltung und -kontrolle, um sicherzustellen, dass genügend Vorräte vorhanden sind, um die Nachfrage zu decken. Der Anfangsbestand kann durch physische Inventur oder elektronische Aufzeichnungen ermittelt werden. Er ist ein wichtiger Faktor für die Bestimmung von Umsatz, Gewinn und Effizienz in einem Unternehmen. **
Wo steht der Anfangsbestand?
Der Anfangsbestand steht normalerweise am Anfang einer Bilanz oder einer Inventarliste. Er zeigt den Wert der Vermögenswerte und Verbindlichkeiten zu einem bestimmten Zeitpunkt, in der Regel zu Beginn eines Geschäftsjahres oder einer bestimmten Periode. Der Anfangsbestand dient als Ausgangspunkt für die Buchführung und ermöglicht es, Veränderungen im Vermögen und den Schulden im Laufe der Zeit zu verfolgen. Er ist wichtig für die Analyse der finanziellen Situation eines Unternehmens und die Planung zukünftiger Geschäftsaktivitäten. Wo genau der Anfangsbestand steht, hängt von der Art der Buchführung und den verwendeten Finanzdokumenten ab. **
Ähnliche Suchbegriffe für Anfangsbestand
Top-Angebote
Produkte zum Begriff Anfangsbestand:
-
BF01 Standardklinge ‚Äì Präzision, Langlebigkeit & professionelle SchnittergebnisseProduktinformationen Die BF01 Standardklinge steht für h√∂chste Präzision und Haltbarkeit und ist speziell für den professionellen Einsatz im Friseursalon und Barbershop entwickelt. Die Klinge ist feinjustierbar und erm√∂glicht exakte Schnittlängen von 1 mm bis 1,9 mm, ideal für präzise Konturen, √úbergänge und saubere Schnitte. Dank der rostfreien, selbstschärfenden Eigenschaften und der Verwendung von langlebigem Titan bleibt die Klinge dauerhaft scharf und liefert konstant zuverlässige Ergebnisse im täglichen Einsatz. Die innovative Konstruktion kombiniert eine titanbeschichtete bewegliche Klinge mit einer feststehenden Klinge aus titanbeschichtetem Edelstahl. Dies sorgt für optimale Schneideleistung und maximale Lebensdauer. Die BF01 Standardklinge ist speziell für die Modelle JRL 1040 und JRL 1090 konzipiert und lässt sich einfach wechseln und anpassen, was die Wartung besonders komfortabel macht. Perfekt geeignet für präzise Konturenschnitte und das Trimmen verschiedener Haarlängen. Produktvorteile: Präzisionsklinge für professionelle Haarschnitte Einstellbare Schnittlänge: 1 mm ‚Äì 1,9 mm Selbstschärfend für dauerhaft scharfe Ergebnisse Titanbeschichtung für hohe Langlebigkeit Rostfreier Edelstahl für zuverlässige Performance Exakte Schnitte und saubere Konturen Einfache Montage und Wartung Passend für JRL 1040 & JRL 1090 Herstellerinformationen Saykos GmbHvon-R√∂ntgen-Straße 12Ahaus, Deutschland, 48683info@jrlgermany.dehttps://www.jrlgermany.de15,85 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
CHROMA Type 301 Kleines Universalmesser P19 - 12 cm Präzision und Vielseitigkeit...<h2>CHROMA type 301 Universalmesser für präzise Schneidarbeiten in der Küche</h2> <p>Das <strong>CHROMA type 301 kleine Universalmesser P19 mit 12 cm Klingenlänge</strong> ist der ideale Allrounder für präzise und vielseitige Küchenarbeiten. Ob Obst, Gemüse, Kräuter oder kleinere Fleischstücke dieses handliche Universalmesser überzeugt durch extreme Schärfe, perfekte Kontrolle und ein außergewöhnliches Design.</p> <p>Entwickelt in Zusammenarbeit mit Ferdinand Porsche verbindet das Messer professionelle Schneidleistung mit moderner Eleganz und ergonomischer Funktionalität. Die kompakte Größe sorgt für besonders präzises Arbeiten und macht das Messer zu einem unverzichtbaren Küchenhelfer im Alltag.</p> <h2>Warum das CHROMA type 301 Universalmesser P19 begeistert</h2> <h3>Vielseitig einsetzbar für zahlreiche Küchenarbeiten</h3> <p>Das Universalmesser eignet sich perfekt zum Schneiden,...89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das ambivalente Verhältnis von Nachhaltigkeit und Innovation, Fachbücher von Daniel DieckmannDiplomarbeit aus dem Jahr 2008 im Fachbereich BWL - Unternehmensethik, Wirtschaftsethik, Note: 1,0, Technische Universität Dortmund, 115 Quellen im Literaturverzeichnis, Sprache: Deutsch. Abstract: Vor dem Hintergrund zunehmender globaler Umwelt- und Entwicklungsprobleme wurde Mitte der 1980er Jahre der Begriff nachhaltige Entwicklung geprägt. Bei der Analyse der zahlreichen Veröffentlichungen zu diesem Thema wird schnell erkennbar, dass es an Konkretisierungsversuchen für diesen Begriff nicht mangelt. Eine mittlerweile mehr als zwanzig Jahre andauernde, intensiv geführte wissenschaftliche und politische Diskussion hat allerdings bislang noch nicht zu einem Konsens über ein einheitliches Begriffsverständnis von Nachhaltigkeit bzw. nachhaltiger Entwicklung geführt. Darüber hinaus ist noch weitestgehend unklar, wie Nachhaltigkeit konkret umgesetzt werden kann.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
-
Welche Konten haben keinen Anfangsbestand?
Welche Konten haben keinen Anfangsbestand? Dies betrifft in der Regel Ertrags- und Aufwandskonten, da sie den Gewinn oder Verlust eines Unternehmens für einen bestimmten Zeitraum erfassen. Da diese Konten am Ende des Abrechnungszeitraums auf Null zurückgesetzt werden, beginnen sie den nächsten Abrechnungszeitraum ohne Anfangsbestand. Im Gegensatz dazu haben Bilanzkonten wie Vermögens- und Schuldenkonten normalerweise einen Anfangsbestand, da sie die finanzielle Position eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. **
-
Welche Konten haben einen Anfangsbestand?
Welche Konten haben einen Anfangsbestand? In der Buchhaltung haben Konten, die über einen längeren Zeitraum geführt werden, in der Regel einen Anfangsbestand. Dazu gehören beispielsweise Konten wie Bankkonten, Kassenbestände, Forderungen und Verbindlichkeiten. Diese Konten werden am Anfang eines neuen Buchungszeitraums mit dem Saldo des vorherigen Zeitraums eröffnet. Der Anfangsbestand dient als Ausgangspunkt für die Buchungen im neuen Zeitraum und ermöglicht eine lückenlose Buchführung. Es ist wichtig, den Anfangsbestand korrekt zu erfassen, um die Genauigkeit der Buchhaltung zu gewährleisten. **
-
Was versteht man unter Anfangsbestand?
Was versteht man unter Anfangsbestand? Anfangsbestand bezieht sich auf die Menge an Ressourcen, Materialien oder Produkten, die zu Beginn eines bestimmten Zeitraums oder Prozesses vorhanden sind. Dieser Bestand dient als Ausgangspunkt für die weitere Planung und Steuerung von Aktivitäten. Der Anfangsbestand kann in verschiedenen Kontexten verwendet werden, z. B. in der Lagerhaltung, Produktion oder Buchhaltung. Er spielt eine wichtige Rolle bei der Berechnung von Veränderungen im Bestand und der Bewertung der Effizienz von Prozessen. **
Wo steht der Anfangsbestand bei Aktivkonten?
Der Anfangsbestand bei Aktivkonten steht auf der linken Seite der Bilanz und zeigt den Wert der Vermögenswerte zu Beginn des Geschäftsjahres. Er umfasst alle Vermögenswerte, die das Unternehmen besitzt, wie z.B. Bargeld, Forderungen, Vorräte und Anlagen. Der Anfangsbestand bei Aktivkonten ist wichtig, um den Verlauf der Vermögenswerte im Laufe des Geschäftsjahres zu verfolgen und Veränderungen festzuhalten. Er dient als Ausgangspunkt für die Buchführung und ermöglicht es, die Entwicklung des Unternehmensvermögens zu analysieren. In der Bilanz wird der Anfangsbestand bei Aktivkonten mit dem Endbestand verglichen, um den Erfolg und die finanzielle Situation des Unternehmens zu bewerten. **
Wie berechne ich den Wachstumsfaktor und den Anfangsbestand?
Um den Wachstumsfaktor zu berechnen, teilst du den Endbestand durch den Anfangsbestand. Der Anfangsbestand kann berechnet werden, indem du den Endbestand durch den Wachstumsfaktor teilst. **
Top-Angebote
Produkte zum Begriff Anfangsbestand:
-
FurnitureR Konsolentisch, Weiß, Moderne Funktionalität und Vielseitigkeit, Mit Viel Stauraum, Ideal für WohnzimmerFurnitureR Konsolentisch, Weiß, Moderne Funktionalität und Vielseitigkeit, Mit Viel Stauraum, Ideal für Wohnzimmer. Ausreichend Lagerraum: Der Konsolentisch verfügt über großzügige Ablagemöglichkeiten und Regale, die Ihrem Wohnzimmer helfen, organisiert zu bleiben. Haltbarer Aufbau: Gefertigt aus hochwertigem MDF, verspricht dieser Konsolentisch eine lange Lebensdauer und Beständigkeit gegen Abnutzung. Exakte Größe: Mit den Maßen 94.5 cm Länge, 175.5 cm Höhe und 30 cm Breite ist der Tisch ideal für kompakte Räume geeignet. Ideal für kleine Wohnräume: Dank des eleganten Designs ist der Tisch perfekt für kleine Wohnungen oder Büros geeignet, um modernen Stil zu integrieren. Einfache Montage: Die Bauweise ermöglicht eine schnelle und leichte Installation, sodass der Tisch ohne großen Aufwand zusammengebaut werden kann. Farbe:Weiß416,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
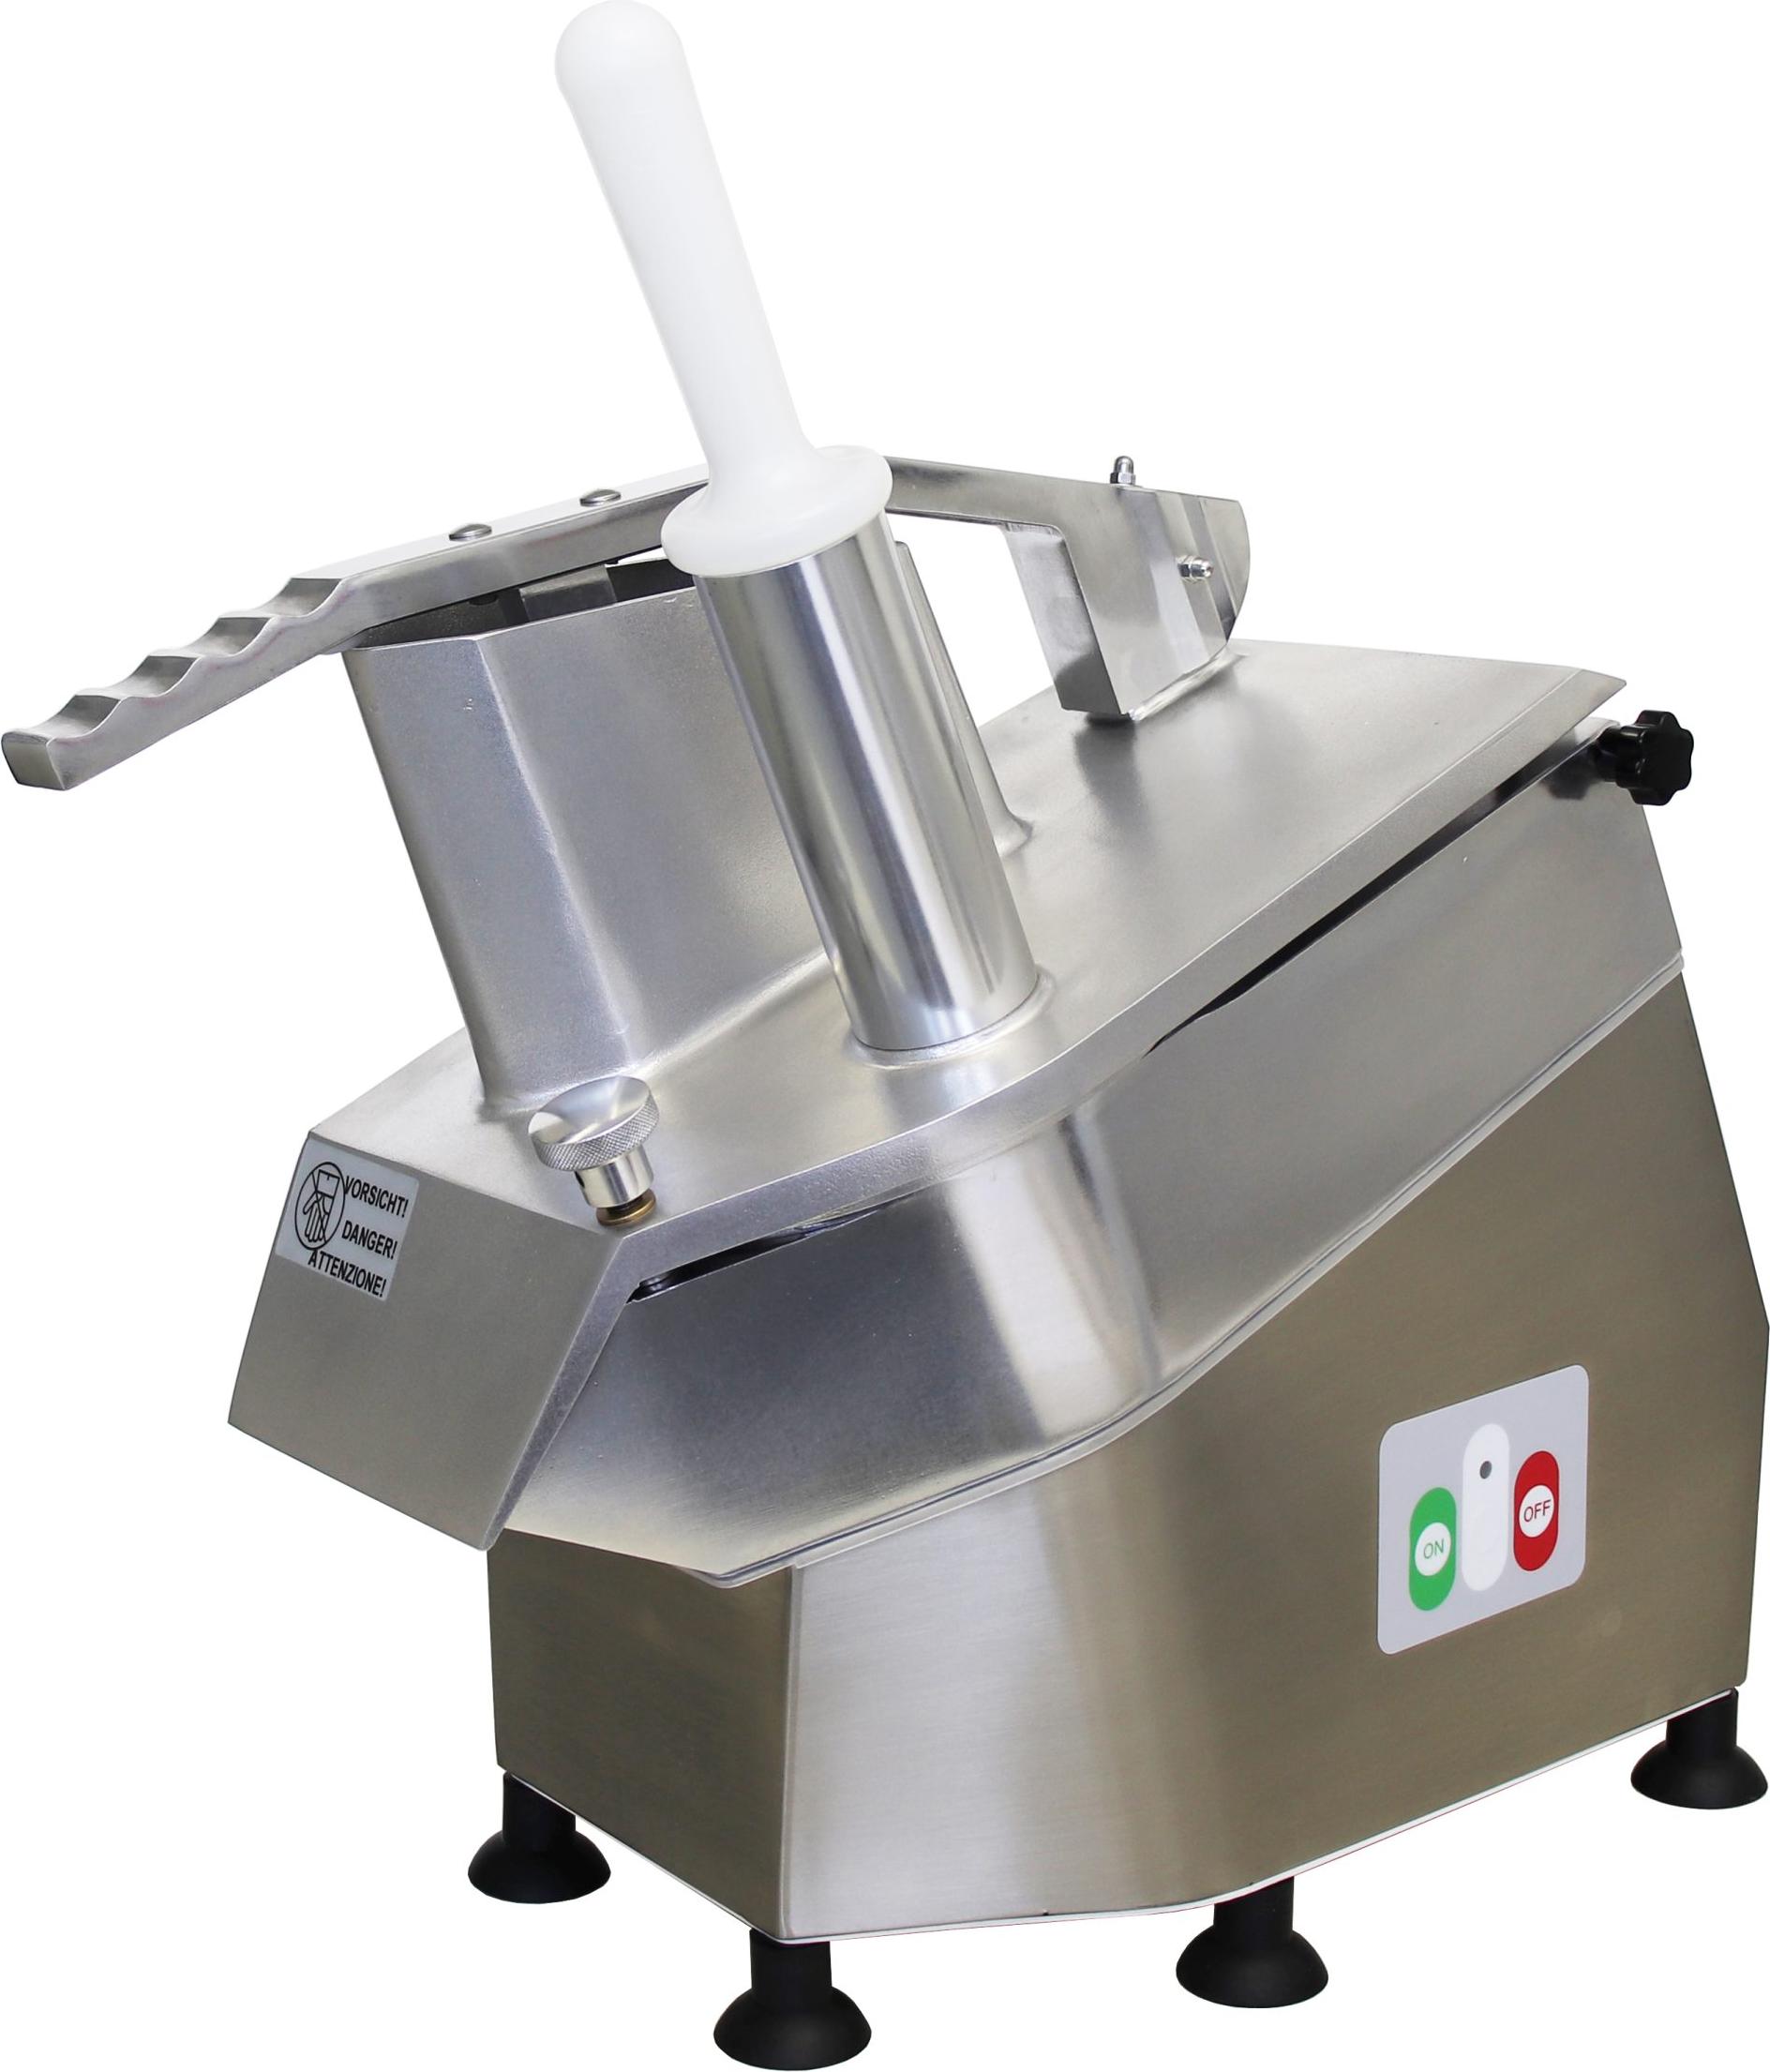
Celme - CHEF-400-MN-CE - Lebensmittelechtes Aluminium - 300-mm-Scheibe - 24 × 41 × 60 cm - Vielseitigkeit und ZuverlässigkeitCHEF-400-MNGemüseschneider aus lebensmittelechtem Aluminium und Edelstahl mit robuster Konstruktion und Trockenlauf auf Edelstahllagern für einen reibungslosen Betrieb.Auswechselbare 300-mm-Scheibe für gleichmäßiges Schneiden von Gemüse und KäseKompakte Abmessungen von 24 × 41 × 60 cm, passend für jede professionelle KücheNettogewicht 18,5 kg für Stabilität und einfache HandhabungStundenleistung von 100-300 kg/h, ideal für mittelgroße Restaurants und CateringAbnehmbarer Deckel und Produkthalter können separat gewaschen werden für maximale Hygiene Die Marke Celme steht seit 1971 für Handwerkskunst, Innovation und Tradition1315,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BF01 Standardklinge ‚Äì Präzision, Langlebigkeit & professionelle SchnittergebnisseProduktinformationen Die BF01 Standardklinge steht für h√∂chste Präzision und Haltbarkeit und ist speziell für den professionellen Einsatz im Friseursalon und Barbershop entwickelt. Die Klinge ist feinjustierbar und erm√∂glicht exakte Schnittlängen von 1 mm bis 1,9 mm, ideal für präzise Konturen, √úbergänge und saubere Schnitte. Dank der rostfreien, selbstschärfenden Eigenschaften und der Verwendung von langlebigem Titan bleibt die Klinge dauerhaft scharf und liefert konstant zuverlässige Ergebnisse im täglichen Einsatz. Die innovative Konstruktion kombiniert eine titanbeschichtete bewegliche Klinge mit einer feststehenden Klinge aus titanbeschichtetem Edelstahl. Dies sorgt für optimale Schneideleistung und maximale Lebensdauer. Die BF01 Standardklinge ist speziell für die Modelle JRL 1040 und JRL 1090 konzipiert und lässt sich einfach wechseln und anpassen, was die Wartung besonders komfortabel macht. Perfekt geeignet für präzise Konturenschnitte und das Trimmen verschiedener Haarlängen. Produktvorteile: Präzisionsklinge für professionelle Haarschnitte Einstellbare Schnittlänge: 1 mm ‚Äì 1,9 mm Selbstschärfend für dauerhaft scharfe Ergebnisse Titanbeschichtung für hohe Langlebigkeit Rostfreier Edelstahl für zuverlässige Performance Exakte Schnitte und saubere Konturen Einfache Montage und Wartung Passend für JRL 1040 & JRL 1090 Herstellerinformationen Saykos GmbHvon-R√∂ntgen-Straße 12Ahaus, Deutschland, 48683info@jrlgermany.dehttps://www.jrlgermany.de15,85 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
CHROMA Type 301 Kleines Universalmesser P19 - 12 cm Präzision und Vielseitigkeit...<h2>CHROMA type 301 Universalmesser für präzise Schneidarbeiten in der Küche</h2> <p>Das <strong>CHROMA type 301 kleine Universalmesser P19 mit 12 cm Klingenlänge</strong> ist der ideale Allrounder für präzise und vielseitige Küchenarbeiten. Ob Obst, Gemüse, Kräuter oder kleinere Fleischstücke dieses handliche Universalmesser überzeugt durch extreme Schärfe, perfekte Kontrolle und ein außergewöhnliches Design.</p> <p>Entwickelt in Zusammenarbeit mit Ferdinand Porsche verbindet das Messer professionelle Schneidleistung mit moderner Eleganz und ergonomischer Funktionalität. Die kompakte Größe sorgt für besonders präzises Arbeiten und macht das Messer zu einem unverzichtbaren Küchenhelfer im Alltag.</p> <h2>Warum das CHROMA type 301 Universalmesser P19 begeistert</h2> <h3>Vielseitig einsetzbar für zahlreiche Küchenarbeiten</h3> <p>Das Universalmesser eignet sich perfekt zum Schneiden,...89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Anfangsbestand?
Was ist der Anfangsbestand? Der Anfangsbestand bezieht sich auf die Menge an Produkten oder Waren, die zu Beginn eines bestimmten Zeitraums oder Geschäftsvorgangs vorhanden sind. Er dient als Ausgangspunkt für die Bestandsverwaltung und -kontrolle, um sicherzustellen, dass genügend Vorräte vorhanden sind, um die Nachfrage zu decken. Der Anfangsbestand kann durch physische Inventur oder elektronische Aufzeichnungen ermittelt werden. Er ist ein wichtiger Faktor für die Bestimmung von Umsatz, Gewinn und Effizienz in einem Unternehmen. **
-
Wo steht der Anfangsbestand?
Der Anfangsbestand steht normalerweise am Anfang einer Bilanz oder einer Inventarliste. Er zeigt den Wert der Vermögenswerte und Verbindlichkeiten zu einem bestimmten Zeitpunkt, in der Regel zu Beginn eines Geschäftsjahres oder einer bestimmten Periode. Der Anfangsbestand dient als Ausgangspunkt für die Buchführung und ermöglicht es, Veränderungen im Vermögen und den Schulden im Laufe der Zeit zu verfolgen. Er ist wichtig für die Analyse der finanziellen Situation eines Unternehmens und die Planung zukünftiger Geschäftsaktivitäten. Wo genau der Anfangsbestand steht, hängt von der Art der Buchführung und den verwendeten Finanzdokumenten ab. **
-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
-
Welche Konten haben keinen Anfangsbestand?
Welche Konten haben keinen Anfangsbestand? Dies betrifft in der Regel Ertrags- und Aufwandskonten, da sie den Gewinn oder Verlust eines Unternehmens für einen bestimmten Zeitraum erfassen. Da diese Konten am Ende des Abrechnungszeitraums auf Null zurückgesetzt werden, beginnen sie den nächsten Abrechnungszeitraum ohne Anfangsbestand. Im Gegensatz dazu haben Bilanzkonten wie Vermögens- und Schuldenkonten normalerweise einen Anfangsbestand, da sie die finanzielle Position eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. **
Ähnliche Suchbegriffe für Anfangsbestand
-
Das ambivalente Verhältnis von Nachhaltigkeit und Innovation, Fachbücher von Daniel DieckmannDiplomarbeit aus dem Jahr 2008 im Fachbereich BWL - Unternehmensethik, Wirtschaftsethik, Note: 1,0, Technische Universität Dortmund, 115 Quellen im Literaturverzeichnis, Sprache: Deutsch. Abstract: Vor dem Hintergrund zunehmender globaler Umwelt- und Entwicklungsprobleme wurde Mitte der 1980er Jahre der Begriff nachhaltige Entwicklung geprägt. Bei der Analyse der zahlreichen Veröffentlichungen zu diesem Thema wird schnell erkennbar, dass es an Konkretisierungsversuchen für diesen Begriff nicht mangelt. Eine mittlerweile mehr als zwanzig Jahre andauernde, intensiv geführte wissenschaftliche und politische Diskussion hat allerdings bislang noch nicht zu einem Konsens über ein einheitliches Begriffsverständnis von Nachhaltigkeit bzw. nachhaltiger Entwicklung geführt. Darüber hinaus ist noch weitestgehend unklar, wie Nachhaltigkeit konkret umgesetzt werden kann.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Celme - CHEF-300-MN-CE - Silber - 24×41×60 cm - Kontinuierliche professionelle Präzision und VielseitigkeitCHEF-300-MNGemüseschneider aus Aluminiumdruckguss mit kompaktem und langlebigem Design für den professionellen DauereinsatzNettogewicht 18,5 kg und Bruttogewicht 19,5 kg für Stabilität und MobilitätAuswechselbare Scheibe mit 300 U/min für gleichmäßige Schnitte bei Gemüse und KäseMotorleistung 380 W (0,51 PS) einphasig 230 V 50 Hz für konstante LeistungAusgelegt für den Dauereinsatz dank der Robustheit der KomponentenPerfekt für Restaurants, Feinkostläden und Catering, die eine hohe Produktivität erfordern Bietet präzise und leicht einstellbare Schnitte durch austauschbare Scheiben Die Marke Celme steht seit 1971 für Handwerkskunst, Innovation und Tradition1290,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
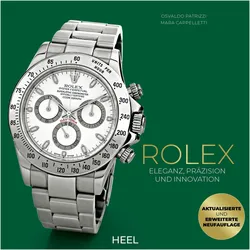
Rolex - Eleganz, Präzision und Innovation, Fachbücher von Mara Cappelletti, Osvaldo PatrizziDas Buch "Rolex - Eleganz, Präzision und Innovation" ist ein herausragendes Werk, das die faszinierende Geschichte der berühmtesten Uhrenmarke der Welt zelebriert. Verfasst von den renommierten Experten Osvaldo Patrizzi und Mara Cappelletti, bietet es eine umfassende Sammlung detailreicher Fotografien und informativen Texten, die die Entwicklung und die Meisterwerke von Rolex eindrucksvoll dokumentieren. Die Neuauflage lädt Leserinnen und Leser ein, in die Welt der Uhrmacherkunst einzutauchen und die zeitlose Schönheit sowie die technische Brillanz der Rolex-Uhren zu entdecken. Dieses Buch ist nicht nur ein Fest für Uhren-Enthusiasten und Sammler, sondern auch ein ideales Geschenk für alle, die eine Leidenschaft für exquisite Handwerkskunst und Design hegen. Mit 152 Seiten voller inspirierender Inhalte ist es ein unverzichtbares Element jeder Bibliothek eines Uhrenliebhabers.50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Konten haben einen Anfangsbestand?
Welche Konten haben einen Anfangsbestand? In der Buchhaltung haben Konten, die über einen längeren Zeitraum geführt werden, in der Regel einen Anfangsbestand. Dazu gehören beispielsweise Konten wie Bankkonten, Kassenbestände, Forderungen und Verbindlichkeiten. Diese Konten werden am Anfang eines neuen Buchungszeitraums mit dem Saldo des vorherigen Zeitraums eröffnet. Der Anfangsbestand dient als Ausgangspunkt für die Buchungen im neuen Zeitraum und ermöglicht eine lückenlose Buchführung. Es ist wichtig, den Anfangsbestand korrekt zu erfassen, um die Genauigkeit der Buchhaltung zu gewährleisten. **
-
Was versteht man unter Anfangsbestand?
Was versteht man unter Anfangsbestand? Anfangsbestand bezieht sich auf die Menge an Ressourcen, Materialien oder Produkten, die zu Beginn eines bestimmten Zeitraums oder Prozesses vorhanden sind. Dieser Bestand dient als Ausgangspunkt für die weitere Planung und Steuerung von Aktivitäten. Der Anfangsbestand kann in verschiedenen Kontexten verwendet werden, z. B. in der Lagerhaltung, Produktion oder Buchhaltung. Er spielt eine wichtige Rolle bei der Berechnung von Veränderungen im Bestand und der Bewertung der Effizienz von Prozessen. **
-
Wo steht der Anfangsbestand bei Aktivkonten?
Der Anfangsbestand bei Aktivkonten steht auf der linken Seite der Bilanz und zeigt den Wert der Vermögenswerte zu Beginn des Geschäftsjahres. Er umfasst alle Vermögenswerte, die das Unternehmen besitzt, wie z.B. Bargeld, Forderungen, Vorräte und Anlagen. Der Anfangsbestand bei Aktivkonten ist wichtig, um den Verlauf der Vermögenswerte im Laufe des Geschäftsjahres zu verfolgen und Veränderungen festzuhalten. Er dient als Ausgangspunkt für die Buchführung und ermöglicht es, die Entwicklung des Unternehmensvermögens zu analysieren. In der Bilanz wird der Anfangsbestand bei Aktivkonten mit dem Endbestand verglichen, um den Erfolg und die finanzielle Situation des Unternehmens zu bewerten. **
-
Wie berechne ich den Wachstumsfaktor und den Anfangsbestand?
Um den Wachstumsfaktor zu berechnen, teilst du den Endbestand durch den Anfangsbestand. Der Anfangsbestand kann berechnet werden, indem du den Endbestand durch den Wachstumsfaktor teilst. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.